Bilan et remise des compteurs à zéro. Convictions pour 2024.
2023, une année en 2 temps
L’année 2023 aura été finalement une bonne année pour les actions (+20 % pour le MSCI World en Euro) avec quelques faits marquants.
On retiendra tout d’abord que la performance de l’année s’est principalement faite en deux temps : au début d’année, avec la poursuite d’un retour à une meilleure fortune post crise de 2022 et, en fin d’année, avec les anticipations d’assouplissement des politiques monétaires en 2024, motivées par un combat contre l’inflation bien engagé sans que s’installe la récession.
On notera également que les performances des actions US ont été portées par des performances hors normes (au-delà de 100 % en moyenne) sur les 7 valeurs emblématiques (Apple, Microsoft, Nvidia, Amazon, Netflix, Alphabet, Méta, Tesla). En dehors de ces valeurs, les performances auront été beaucoup plus modestes (9 % pour les actions « values »).
Enfin, le rebond attendu des actions chinoises s’est transformé en une correction (-18 %) à l’aune d’une activité économique qui n’a pas réussi à repartir.

Une nouvelle année commence et une nouvelle page boursière est à écrire…
Il sera difficile de rééditer les performances soutenues des thèmes les plus en vogue en 2023. Cependant, l’inflation paraît maîtrisée et les économistes envisagent un atterrissage en douceur de l’activité, vers un régime de croissance faible, mais non récessif (prudence des chefs d’entreprise et maintien de la consommation).
2024 pourrait ainsi s’avérer une année « normale » : les rendements monétaires (autour de 3,8 %) devraient se maintenir légèrement au-dessus de l’inflation avant de refluer au fil de l’intervention des banques centrales. En fin d’année, les marchés estiment qu’ils pourraient se situer entre 2,5 % et 3 %. Les obligations d’entreprise - en combinant les obligations de qualité et le haut rendement - devraient permettre de cristalliser aujourd’hui des rendements proches de 4 % sur les trois ou quatre prochains exercices.
À l’horizon…
Sur des horizons plus longs, les actions restent globalement attractives. Même si des fluctuations inhérentes au fonctionnement des marchés sont à prévoir, le scénario central reste constructif. Les actions européennes s’achètent aujourd’hui à 13 fois les résultats attendus en 2024 et versent un dividende moyen de 3,5 %. Aux États-Unis, si les valeurs technologiques s’inscrivent sur des multiples de valorisation exigeants (24x 2024 pour le Nasdaq 100), en moyenne ces multiples s’établissent autour de 16 fois les résultats.
Ces indicateurs issus d’une moyenne ne reflètent pas les disparités qu’on observe entre les secteurs. Les thématiques les plus cycliques ou sujettes à des changements économiques profonds (automobile, banques, énergie) montrent des multiples de résultats fortement décotés (inférieurs à 8), lorsque les thématiques plus orientées qualité/croissance s’échangent sur des multiples autour de 20 fois les résultats attendus. Ces écarts montrent que les prix de marchés prennent d’ores et déjà en compte les principaux enjeux économiques (ralentissement de l’activité, transition énergétique, disruption…). Le maintien d’une approche diversifiée autour de ces thématiques auquel on pourrait ajouter les petites capitalisations est de nature à contenir les risques.
Cette toile de fonds connaitra certainement des aléas (désinflation moins rapide, ralentissement plus prononcé qu’attendu, élections US…) qui pourront être source d’opportunité. Le risque non envisagé à ce jour par les marchés reste celui d’une récession, qui à ce jour ne transparaît pas à travers la santé du consommateur ou celle des entreprises.
Newsletter Zenith IS Janvier 2024
Découvrez les autres articles :
- L’heureux Noël de « Mister Market » !
- Le chiffre du mois : 24 % vs 14 %
- Horoscope 2024 : que vous réservent les astres cette année ?
- Fin des produits 100 % capital garanti, quid des nouvelles alternatives ?
- Regards croisés - Portrait d'Alexandre Menini, un ancien sportif professionnel engagé
- Qu'est-ce que l'investissement secondaire en Private Equity ? (Podcast)
- Immobilier à crédit, un outil de développement du patrimoine ?
Zenith Capital lance « À livre ouvert » , un nouveau format vidéo dédié aux produits structurés pour expliquer simplement leurs mécanismes, leurs atouts et leur place dans une stratégie patrimoniale.

Le 29 septembre 2026, à Lyon, les professionnels du patrimoine pourront approfondir leur expertise et leur maîtrise de ces solutions d'investissement.
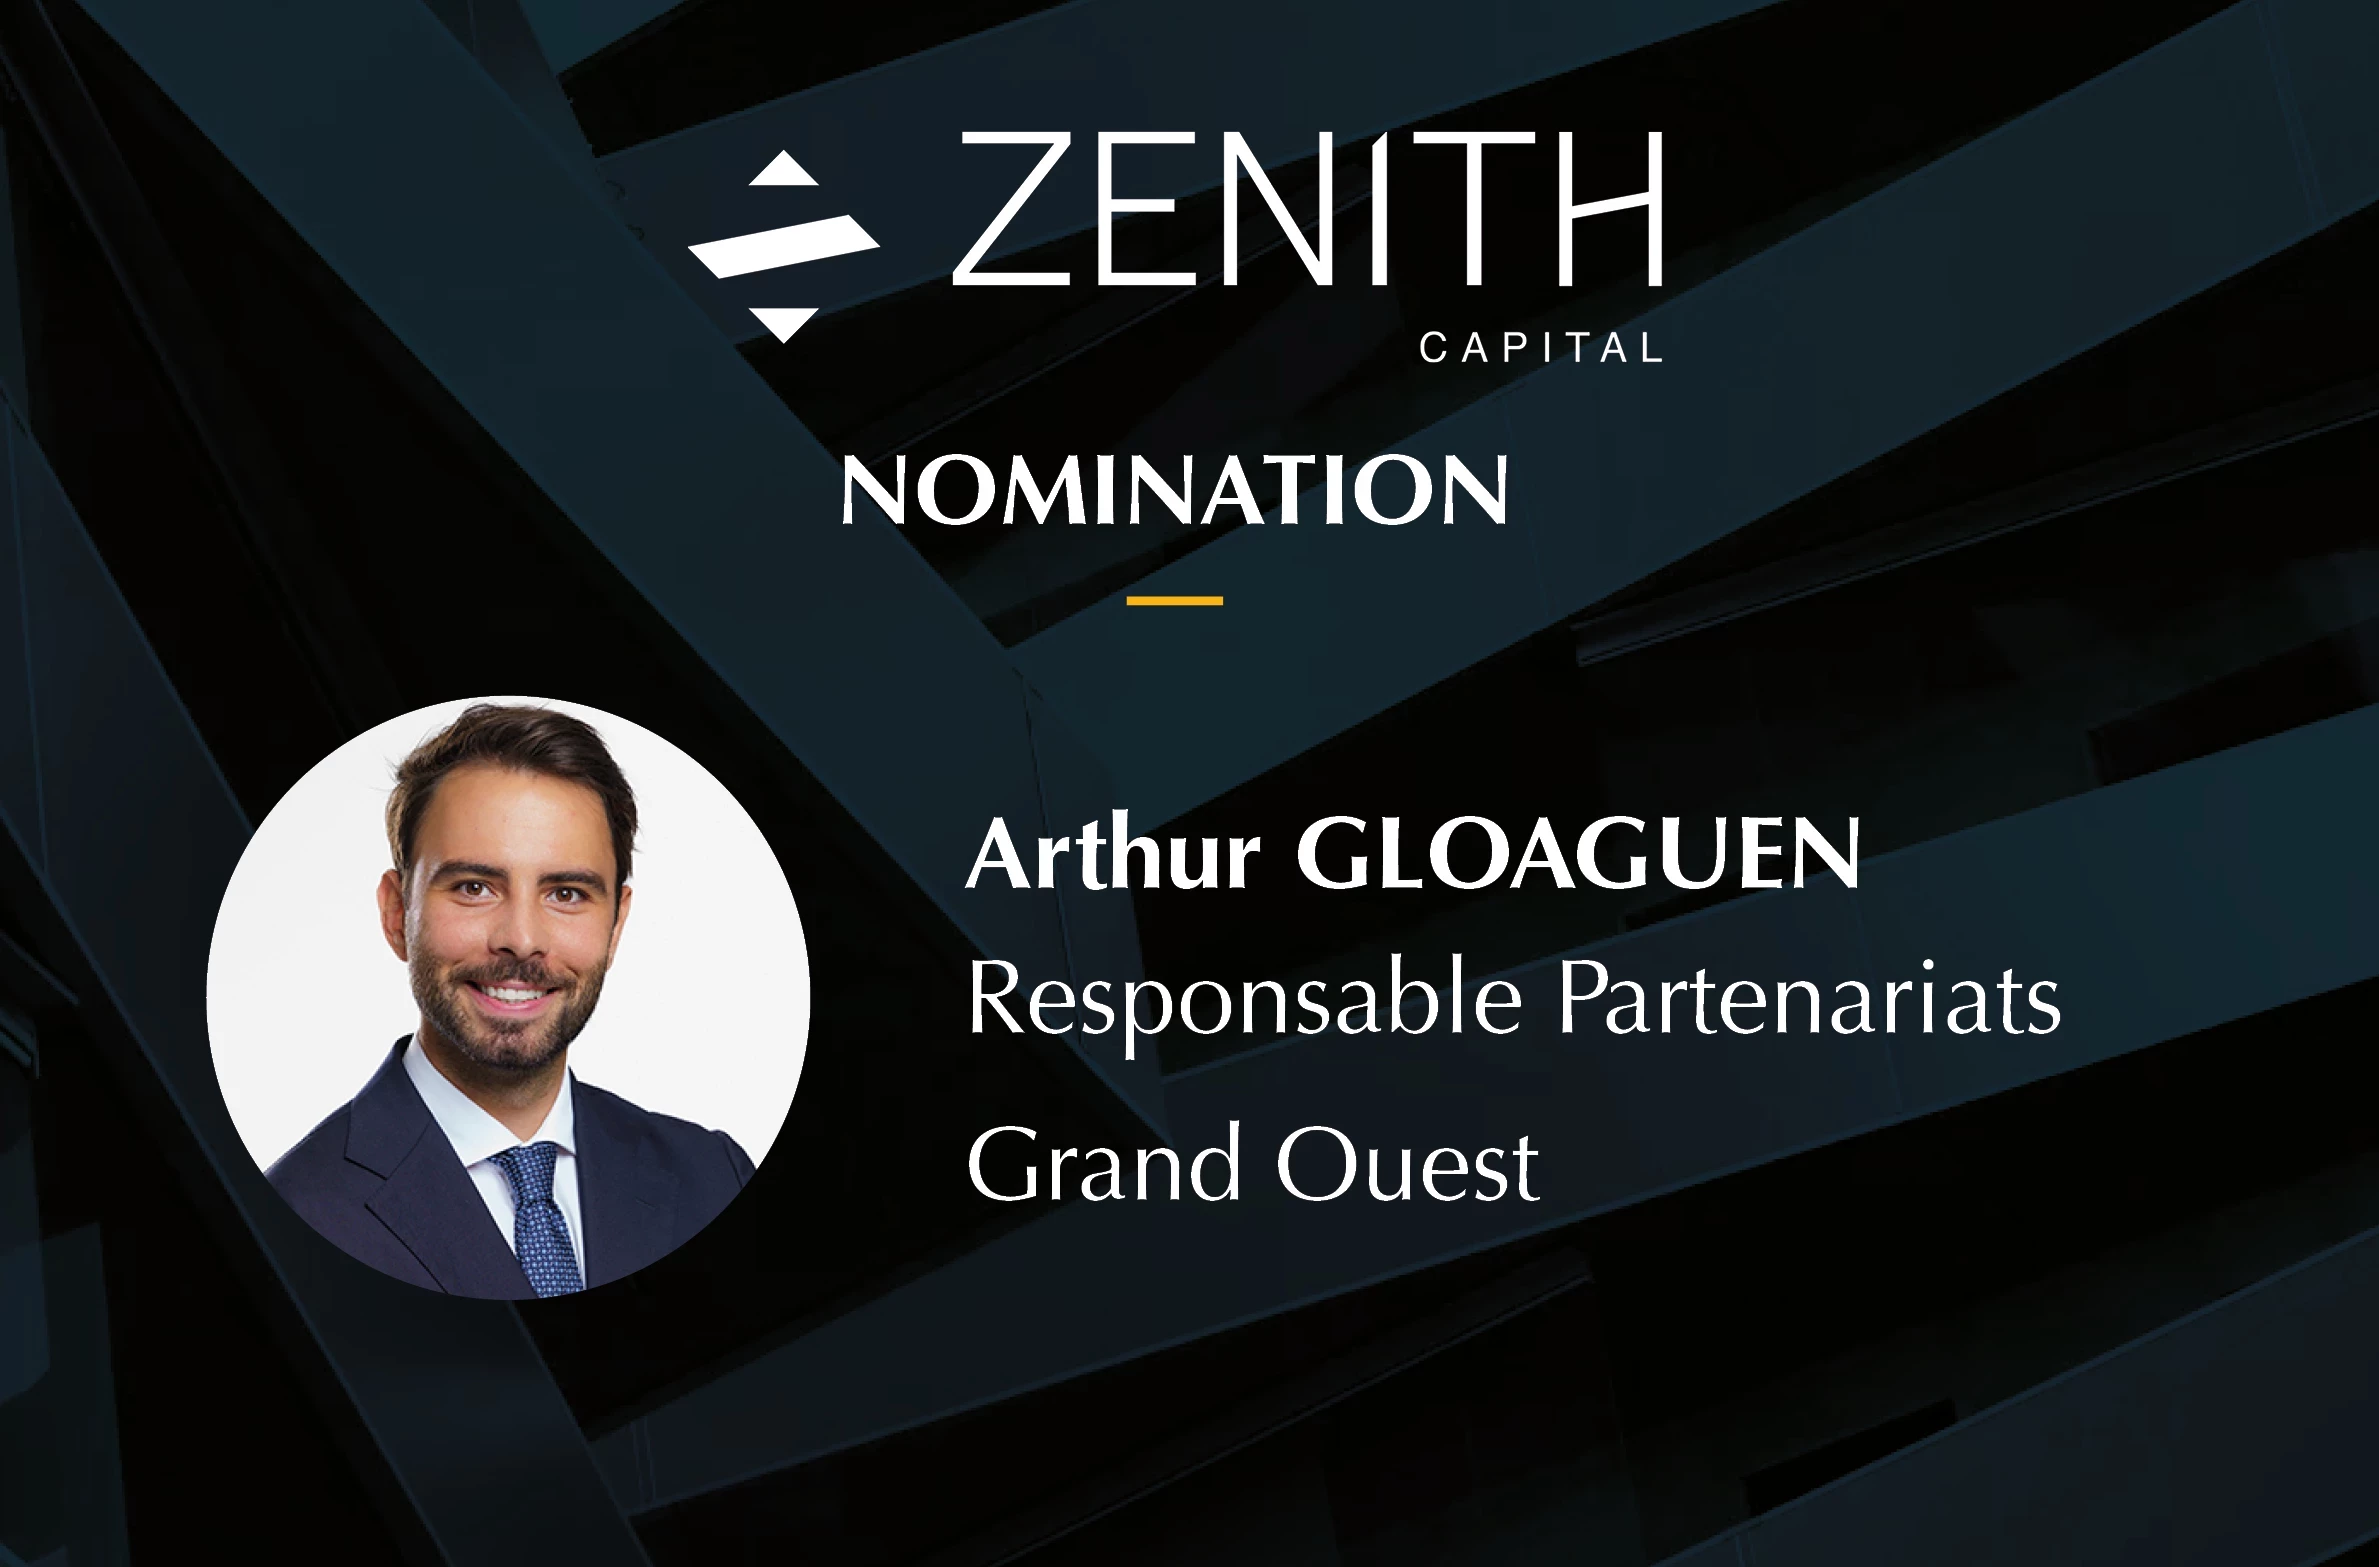
Zenith Capital renforce ses équipes commerciales et annonce la nomination d'Arthur Gloaguen en tant que de Responsable Partenariats Grand-Ouest.
Zenith Capital lance « À livre ouvert » , un nouveau format vidéo dédié aux produits structurés pour expliquer simplement leurs mécanismes, leurs atouts et leur place dans une stratégie patrimoniale.
24 mars 2026 - Dans un environnement de marché fortement dégradé marqué par une aversion au risque généralisée, les produits structures peuvent être une alternative pour chercher à dynamiser ses allocations tout en conservant un cadre de risque maîtrisé
Le marché des produits structurés en France a connu de nouveau une croissance significative en 2024. On estime que les volumes de vente ont été supérieurs à 50 milliards d’euros, en hausse de plus de 15 % par an pour la 2e année consécutive. Ces chiffres attestent de la poursuite d’une dynamique positive pour les produits structurés en France, qui deviennent année après année incontournables dans une allocation d’actifs diversifiée.